Les dommages qui ne peuvent pas attendre la prochaine pluie
Certains dégâts laissent la maison ouverte : tuiles envolées sur une surface visible, faîtage déboîté, fenêtre de toit brisée, trou laissé par une branche ou un objet. D’autres sont moins visibles mais tout aussi urgents, comme un écran sous-toiture déchiré qui apparaît dans les combles ou un plafond qui se gorge d’eau.
Le danger ne concerne pas seulement l’eau. Des éléments déplacés peuvent tomber sur une allée, un trottoir ou une voiture. Une souche de cheminée fissurée ou une gouttière arrachée qui pend représentent un risque pour les passants. Dans ce cas, éloignez les personnes de la zone et balisez-la si vous le pouvez depuis le sol.
Mettre les occupants et les biens à l’abri, puis documenter
Restez au sol et à l’intérieur. Aucune échelle, aucun passage sur le toit, surtout par vent ou sur des tuiles mouillées. À l’intérieur, éloignez meubles et appareils de la zone où l’eau tombe, placez des récipients et protégez les sols. Si l’eau approche d’un luminaire ou d’une prise, évitez d’utiliser ce circuit.
Prenez ensuite des photos datées : vues du toit depuis la rue ou le jardin, éléments tombés au sol, traces dans les pièces et les combles. Notez l’heure à laquelle vous avez constaté les dégâts et l’événement en cause. Ces informations servent à la fois au professionnel pour préparer l’intervention et à votre assureur pour la déclaration.
Bâche, éléments de dépannage, obturation : les mesures temporaires
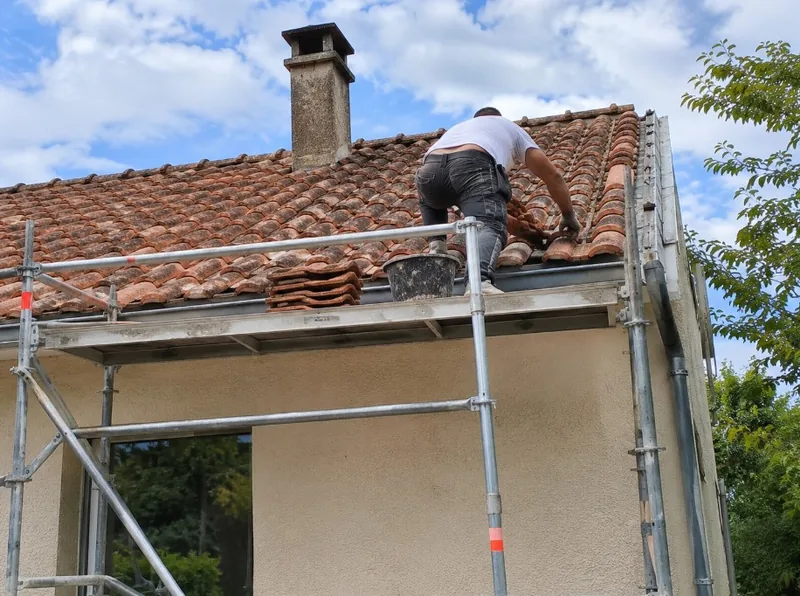
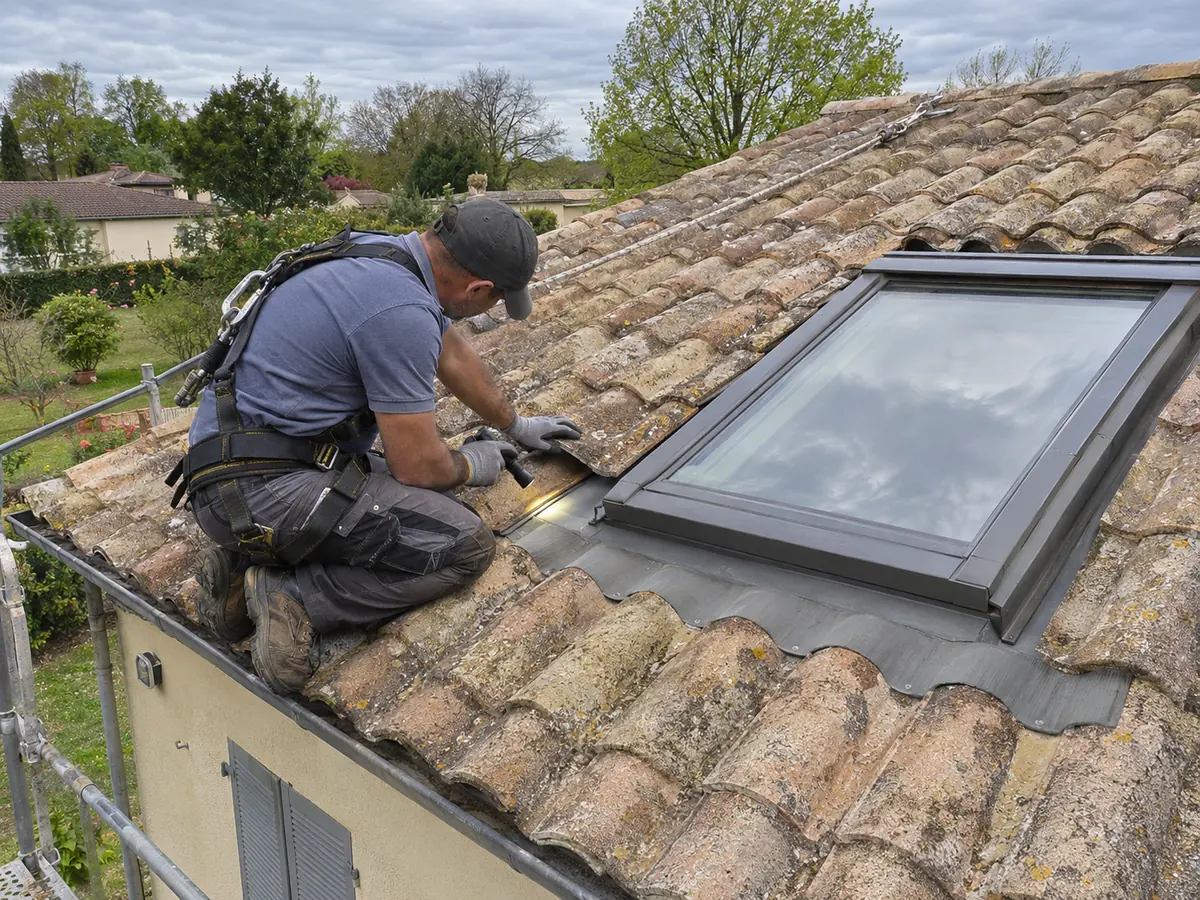
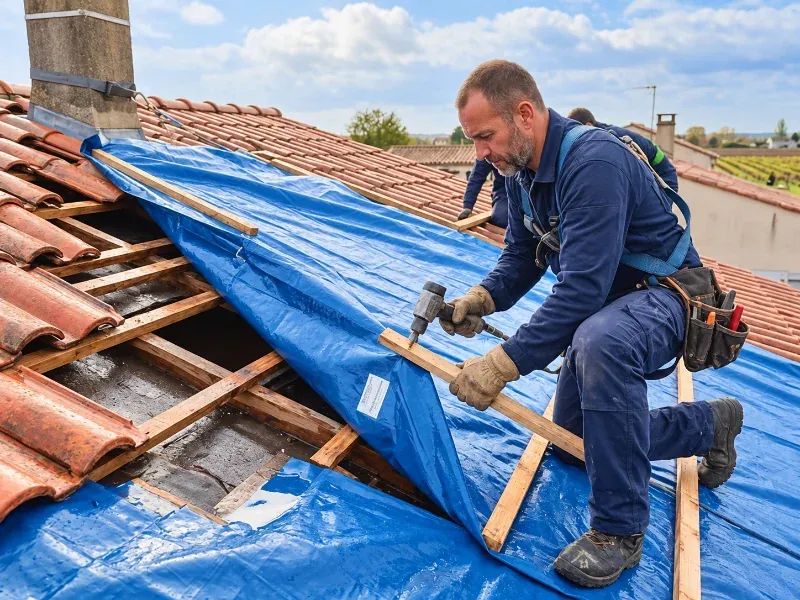
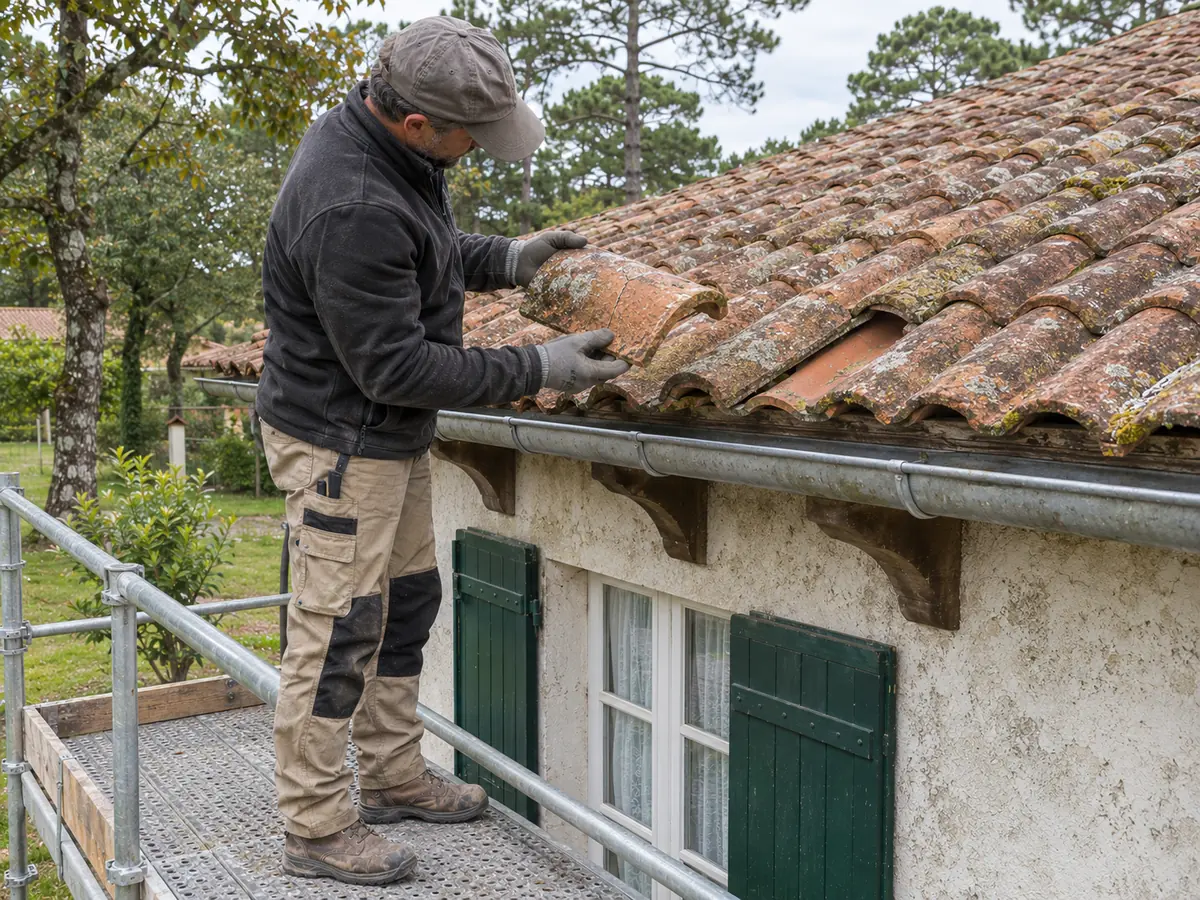
Selon les dégâts, la protection provisoire consiste à recouvrir la zone ouverte avec une bâche solidement maintenue, à remettre en place ou remplacer quelques éléments pour refermer la couverture, ou à obturer une fenêtre de toit cassée. Le professionnel choisit la mesure en fonction de la surface touchée, de l’état du support et des conditions d’accès. Cette intervention se fait avec un équipement adapté et quand les conditions le permettent.
Une bâche mal fixée peut s’envoler et causer de nouveaux dégâts, chez vous ou chez un voisin. Une protection posée dans de bonnes conditions doit tenir jusqu’à la réparation, mais elle reste une solution d’attente : elle peut être contrôlée et ajustée si le mauvais temps se prolonge.
Passer du provisoire au définitif : assurance, devis, limites
Prévenez votre assureur sans tarder, en respectant le délai fixé par votre contrat, en joignant photos et factures. Demandez que la protection provisoire et la réparation fassent l’objet de documents distincts : cela facilite le suivi du dossier. L’expert éventuellement mandaté pourra s’appuyer sur ces éléments.
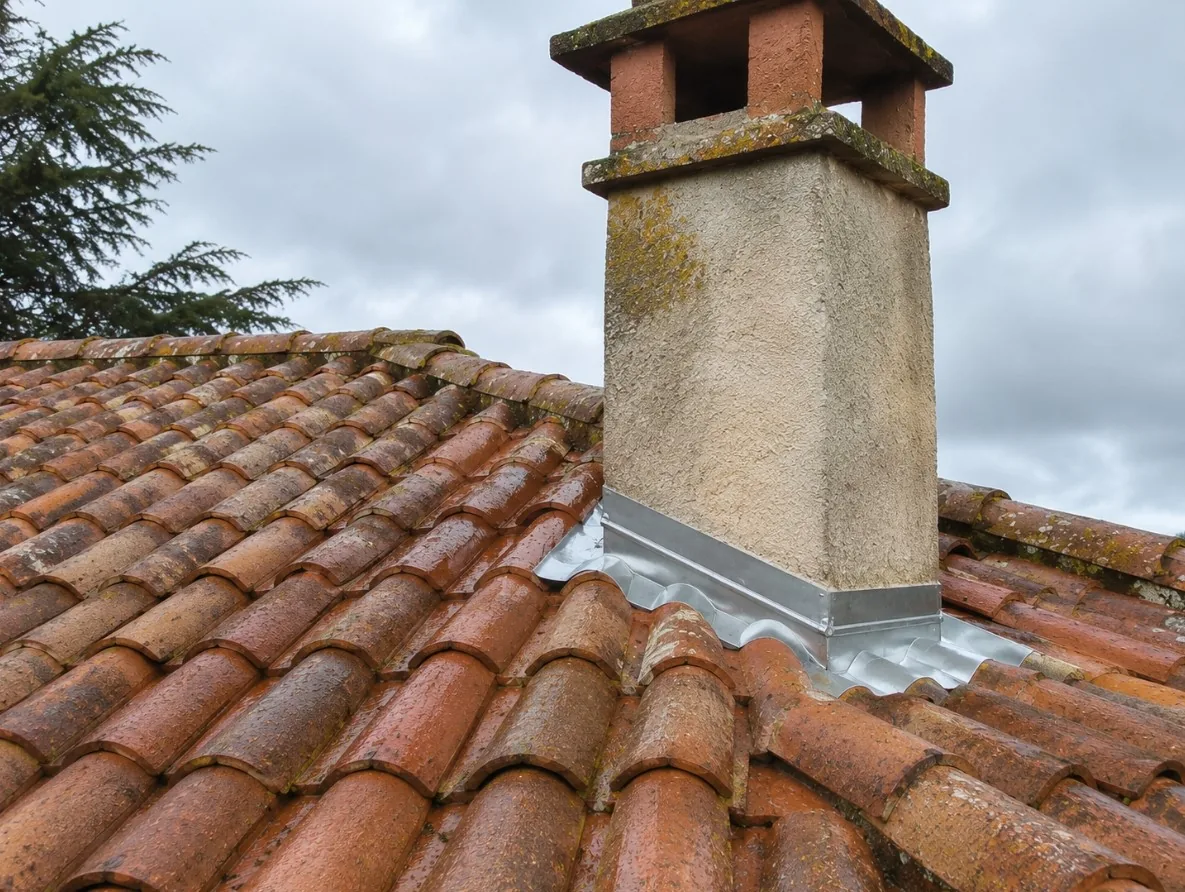
La réparation durable se définit après un examen complet. Elle peut se limiter aux éléments arrachés ou s’étendre à des liteaux, à un écran, à des raccords de zinguerie, voire à une partie de la charpente si un choc l’a touchée. La remise en état des plafonds, isolants et peintures mouillés intervient ensuite, une fois les matériaux secs.
Pour votre demande, précisez quel versant a souffert, si l’eau a gagné les pièces, l’accès à la maison et les contraintes particulières, comme une véranda sous le versant abîmé.